Anschlussfinanzierung 2027: Wie du die Prolongationswelle im Bestand nutzt, bevor die Bank anruft

Matthias Göttler · Vertrieb
Veröffentlicht am · 10 Min. Lesezeit
Irgendwann im nächsten Jahr liegt bei einem deiner Kunden ein Brief im Kasten. Absender ist seine Bank, Betreff „Ihr Darlehen: Angebot zur Anschlussfinanzierung“. Ein Zinssatz, eine Unterschriftenzeile, ein freundlicher Satz. Er unterschreibt, weil es bequem ist, und du erfährst davon beim nächsten Geburtstagsanruf.
Dieser Brief ist 2027 dein härtester Wettbewerber. Er bringt selten das beste Angebot mit. Aber er ist als Erster da, und das reicht ihm fast immer.
Dieser Leitfaden zeigt, wie du vor der Bank beim Kunden bist.
Wie groß ist die Prolongationswelle bei der Anschlussfinanzierung 2027?
Die Unternehmensberatung Simon-Kucher hat im Juni 2026 ihre zweite Prolongationsstudie veröffentlicht, mit einer Befragung von 355 Eigentümern, die in den zwölf Monaten davor eine Anschlussfinanzierung hatten. Die Modellrechnung zum Marktvolumen stammt aus der Vorjahresstudie und sieht so aus (Simon-Kucher Prolongationsstudie):
| Jahr | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|---|
| Prolongationsvolumen | 79 Mrd. € | 81 Mrd. € | 81 Mrd. € | 88 Mrd. € | 107 Mrd. € | 119 Mrd. € |
In der Pressemitteilung nennt Simon-Kucher als obere Spanne bis zu 94 Mrd. Euro pro Jahr (Pressemitteilung). Der Grund ist der Bauboom der Niedrigzinsjahre. Was damals mit zehn oder fünfzehn Jahren Zinsbindung finanziert wurde, kommt jetzt zurück auf den Tisch.
Neu ist die Fallhöhe. Die mittlere Effektivkondition für zehn Jahre Zinsbindung lag laut Studie 2016 bei rund 1,59 Prozent. Dr. Klein nennt für Oktober 2016 sogar 1,30 Prozent effektiv bei fünfzehn Jahren. Heute, Stand 19. Oktober 2026, liegt der beste Effektivzins bei Dr. Klein für zehn Jahre bei 4,09 Prozent, für fünfzehn Jahre bei 4,24 Prozent (Dr. Klein).
Der Zins hat sich für diese Kunden mehr als verdoppelt, teils verdreifacht. Was das für die Rate heißt, zeigt das Rechenbeispiel weiter unten.
Wer gewinnt den Kunden: die Bank oder du?
Die wichtigste Zahl der Studie steckt im Rückblick auf die Erhebung 2025. Wie treu ein Kunde seiner Bank bleibt, hängt stark davon ab, wer den ersten Impuls setzt:
| Wer setzt den ersten Impuls? | Kunden, die bei ihrer Bank bleiben |
|---|---|
| Die Bank spricht aktiv an | rund 92 % |
| Durchschnitt aller Kunden | rund 76 % |
| Der Kunde informiert sich selbst, mehr als 24 Monate vor Ablauf | rund 58 % |
Zwei weitere Zahlen sprechen für dich. Rund 20 Prozent aller Kunden ziehen einen Bankwechsel in Betracht. Bei den zinsfokussierten Kunden, die 42 Prozent der Befragten ausmachen, ist es rund jeder Vierte. Und Kunden, die ursprünglich über einen Vermittler kamen, sind deutlich weniger treu: Bei den Sparkassen blieben von ihnen nur rund 52 Prozent, bei den Volks- und Raiffeisenbanken rund 40 Prozent.
Ruft die Bank zuerst an, ist das Rennen in neun von zehn Fällen gelaufen. Wer damals über dich kam, kennt den Weg zu dir aber schon. Sorg dafür, dass er früh von dir hört.
Was bedeutet die Anschlussfinanzierung für die Rate deines Kunden?
Nimm einen typischen Fall aus deinem Bestand: 300.000 Euro, 2017 finanziert mit 1,5 Prozent Sollzins und 2 Prozent anfänglicher Tilgung, zehn Jahre Zinsbindung. Nach zehn Jahren sind noch rund 235.300 Euro offen. Die Anschlussfinanzierung rechnen wir mit 4,0 Prozent.
| 2017 | 2027, gleiche Rate | 2027, gleiches Laufzeitende | |
|---|---|---|---|
| Darlehen bzw. Restschuld | 300.000 € | rund 235.300 € | rund 235.300 € |
| Sollzins | 1,5 % | 4,0 % | 4,0 % |
| Monatsrate | 875 € | 875 € | rund 1.181 € |
| Zinsanteil im ersten Monat | 375 € | rund 784 € | rund 784 € |
| Schuldenfrei | 2054 | 2084 | 2054 |
Zahlt der Kunde weiter 875 Euro, fließen im ersten Monat nur noch 91 Euro in die Tilgung. Er wäre erst nach knapp 57 weiteren Jahren schuldenfrei. Will er wie geplant 2054 fertig sein, steigt die Rate um rund 306 Euro im Monat.
Diese Zahl sollte dein Kunde von dir hören, zusammen mit den Wegen, die es gibt: Forward-Darlehen, Sondertilgung aus Rücklagen, angepasste Tilgung oder eine Modernisierung mit KfW-Mitteln, die den Wert der Immobilie hebt.
Wie viel Anschlussfinanzierung steckt in deinem Bestand?
Mach die Rechnung einmal grob für dich. Angenommen, du hast seit 2016 im Schnitt 30 Finanzierungen pro Jahr begleitet, die meisten mit zehn Jahren Zinsbindung und um die 300.000 Euro. Dann laufen 2027 rund 30 Zinsbindungen aus, jede mit einer Restschuld um 235.000 Euro. Das sind etwa 7 Millionen Euro Volumen, über das deine Kunden in einem einzigen Jahr neu entscheiden. Bleibt es beim Durchschnitt der Studie, unterschreiben davon drei Viertel bei der Hausbank, meist ohne dich.
Wie kommst du in fünf Schritten vom Bestand zur Anschlussfinanzierung?
1. Den Bestand auswerten
Für jeden Kunden brauchst du fünf Angaben:
- Ende der Zinsbindung
- Restschuld zu diesem Datum
- finanzierende Bank
- Datum der vollständigen Auszahlung, wenn die Zinsbindung länger als zehn Jahre läuft (dazu mehr in Schritt 4)
- ob und wie der Kunde in eine Kontaktaufnahme eingewilligt hat
In der Praxis liegen diese Daten verstreut in Europace- und eHyp-Vorgängen, Excel-Listen und Darlehensverträgen. Einmal zusammengetragen, pflegst du sie nur noch nach.
2. Priorisieren
Nicht jeder Fall ist gleich viel wert. Sortiere nach drei Kriterien:
- Zeit bis Zinsbindungsende. Alles unter 36 Monaten kommt zuerst.
- Restschuld. Mehr Restschuld heißt mehr Volumen und meist mehr Provision.
- Zinssprung. Je niedriger der alte Zins, desto größer der Schock und desto offener der Kunde für ein Gespräch.
3. Den Ansprache-Kalender festlegen
| Zeitpunkt vor Zinsbindungsende | Was passiert |
|---|---|
| 36 Monate | Erster Kontakt: kurze Nachricht mit der persönlichen Rechnung, Angebot für ein Gespräch |
| 24 Monate | Gespräch über die Optionen: Forward, Sondertilgung, Modernisierung |
| 12 Monate | Konkrete Angebote nebeneinander, Entscheidung über Forward oder Abwarten |
| 6 Monate | Spätester Zeitpunkt für eine Umschuldung, Unterlagen aktualisieren |
Forward-Darlehen gibt es bis zu 60 Monate im Voraus, bei einzelnen Banken bis zu 66 Monate. Der Aufschlag liegt meist bei 0,01 bis 0,03 Prozentpunkten pro Monat Vorlaufzeit, manche Banken berechnen ihn erst nach den ersten zwölf Monaten (Baufi24). Bei 36 Monaten Vorlauf sind das rechnerisch 0,36 bis 1,08 Prozentpunkte über dem heutigen Zins. Ob sich das lohnt, hängt von der Zinserwartung des Kunden ab. Du legst die Optionen mit echten Zahlen nebeneinander, vorhersagen musst du die Zinsen nicht.
Bevor du zum Hörer greifst: Anruf und Werbe-Mail brauchen eine Grundlage. Telefonische Werbung gegenüber Verbrauchern ist nach §7 Absatz 2 UWG nur mit vorheriger ausdrücklicher Einwilligung erlaubt (§7 UWG). Diese Einwilligung musst du dokumentieren und fünf Jahre aufbewahren (§7a UWG). Werbe-Mails brauchen eine Einwilligung oder fallen unter die enge Ausnahme für Bestandskunden nach §7 Absatz 3. Prüf also, welche Einwilligungen in deinem Bestand dokumentiert sind, und hol sie bei jedem neuen Kunden gleich mit ein. Der sauberste Fall ist der Kunde, der dich selbst bittet, ihn an seine Zinsbindung zu erinnern.
4. Das Gespräch führen
Der Einstieg verkauft nichts. Er liefert eine Zahl, die der Kunde noch nicht kennt:
„Ihre Zinsbindung läuft im Herbst 2028 aus. Ich habe durchgerechnet, was das zu heutigen Konditionen bedeutet. Wenn Sie bis zum geplanten Termin schuldenfrei sein wollen, sind das rund 300 Euro mehr im Monat. Es gibt ein paar Wege, damit umzugehen. Wollen wir uns die in 20 Minuten anschauen?“
Dann drei Fragen: Was hat sich beim Kunden verändert: Einkommen, Familie, Pläne fürs Haus? Was ist ihm wichtiger, eine niedrige Rate oder eine schnelle Entschuldung? Und welche Modernisierung steht in den nächsten Jahren ohnehin an? Die letzte Frage öffnet oft ein zweites Geschäft.
| Weg | Was passiert | Passt, wenn | Darauf achten |
|---|---|---|---|
| Prolongation bei der Hausbank | Kunde bleibt, neue Konditionen | Bank liegt im Vergleich vorn, Kunde will keinen Aufwand | Das Bankangebot immer gegen den Markt halten |
| Umschuldung | Andere Bank löst zum Ende der Zinsbindung ab | Spürbar besserer Zins, Kunde ist offen | Rechtzeitig starten, Grundschuld wird übertragen, Unterlagen wie bei einer Neufinanzierung |
| Forward-Darlehen | Zins wird heute für später fest vereinbart | Ende der Zinsbindung in ein bis fünf Jahren, Kunde will Planungssicherheit | Aufschlag pro Monat Vorlauf, Abnahmepflicht zum Stichtag |
Drei Einwände hörst du fast immer.
„Meine Bank hat mir schon ein Angebot geschickt.“ Gut, dann gibt es einen Vergleichswert. Lass dir das Schreiben schicken und leg den Markt daneben. Bleibt der Kunde danach bei seiner Bank, hat er es mit Zahlen entschieden, und du bleibst sein Berater.
„Wechseln ist mir zu aufwendig.“ Ein großer Teil der Unterlagen liegt noch aus der ersten Finanzierung bei dir. Sag dem Kunden konkret, was fehlt, statt ihm eine lange Liste zu schicken.
„Ich warte, bis die Zinsen fallen.“ Kann man machen. Rechne ihm vor, was ein halber Prozentpunkt bedeutet: In unserem Beispiel liegt die Rate bei 3,5 Prozent bei rund 1.115 Euro, bei 4,5 Prozent bei rund 1.248 Euro. Rund 66 Euro pro halben Prozentpunkt, in beide Richtungen. Mit dieser Zahl entscheidet er bewusst.
Bei Zinsbindungen über zehn Jahre gehört §489 Absatz 1 Nummer 2 BGB ins Gespräch. Der Kunde kann zehn Jahre nach vollständiger Auszahlung mit sechs Monaten Frist kündigen, ohne Vorfälligkeitsentschädigung (§489 BGB). Bei Prolongationen läuft die Zehnjahresfrist ab der neuen Vereinbarung über Laufzeit oder Zins neu. Für Kunden, die 2016 mit 1,3 Prozent für fünfzehn Jahre abgeschlossen haben, ist das kein Thema, sie behalten ihren Zins. Interessant wird es bei Altverträgen mit höherem Zins und bei Kunden, die verkaufen oder umfinanzieren wollen. Deshalb steht das Auszahlungsdatum in deiner Datenbasis aus Schritt 1.
5. Nachfassen und dokumentieren
Halte nach jedem Gespräch fest, wofür sich der Kunde interessiert, und leg die Wiedervorlage zum nächsten Termin aus dem Ansprache-Kalender an. Entscheidet er sich für die Hausbank, notier auch das. Dann rufst du nicht in drei Monaten noch einmal an.
So setzt du das in fincrm um
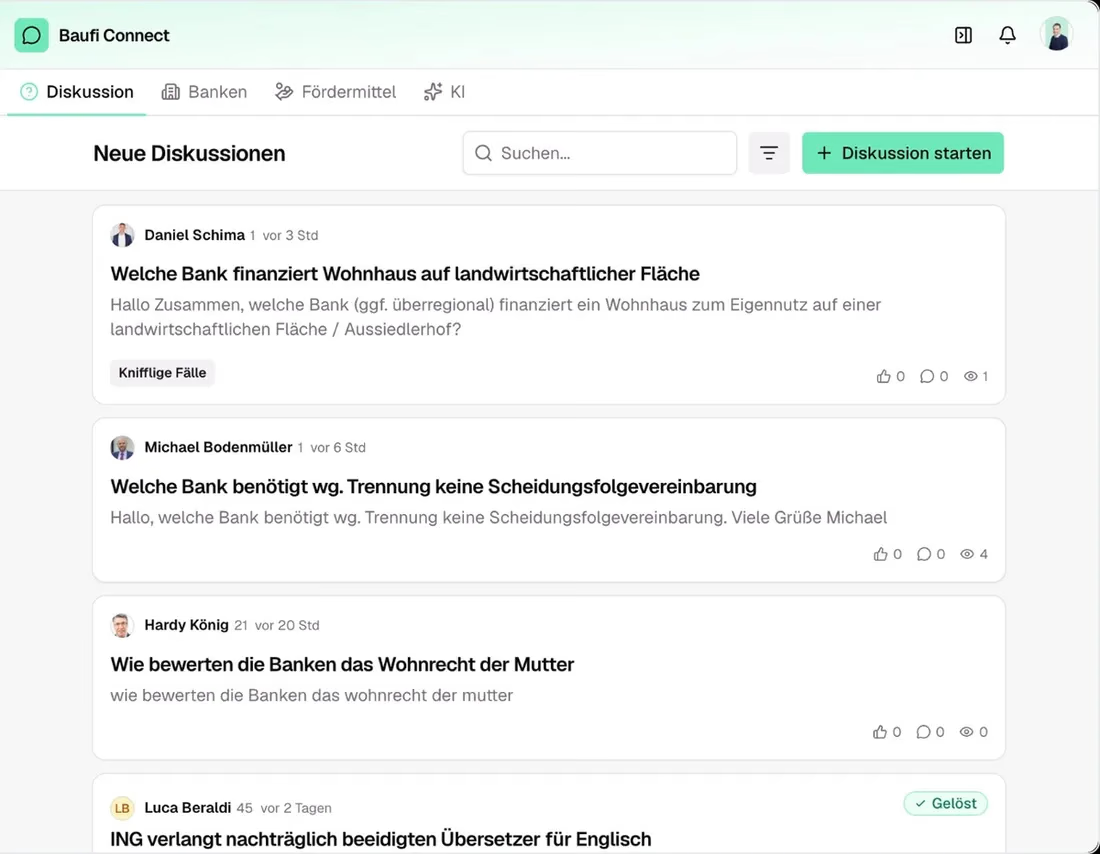
Die Schritte 1 bis 3 musst du nicht in Excel nachbauen. Im Prolongations-Radar siehst du alle Bestandskunden mit auslaufender Zinsbindung: wann der Zins abläuft, ab wann nach §489 gekündigt werden kann, die kalkulierte Restschuld je Geschäft und die Prolongationssumme deines Bestands.
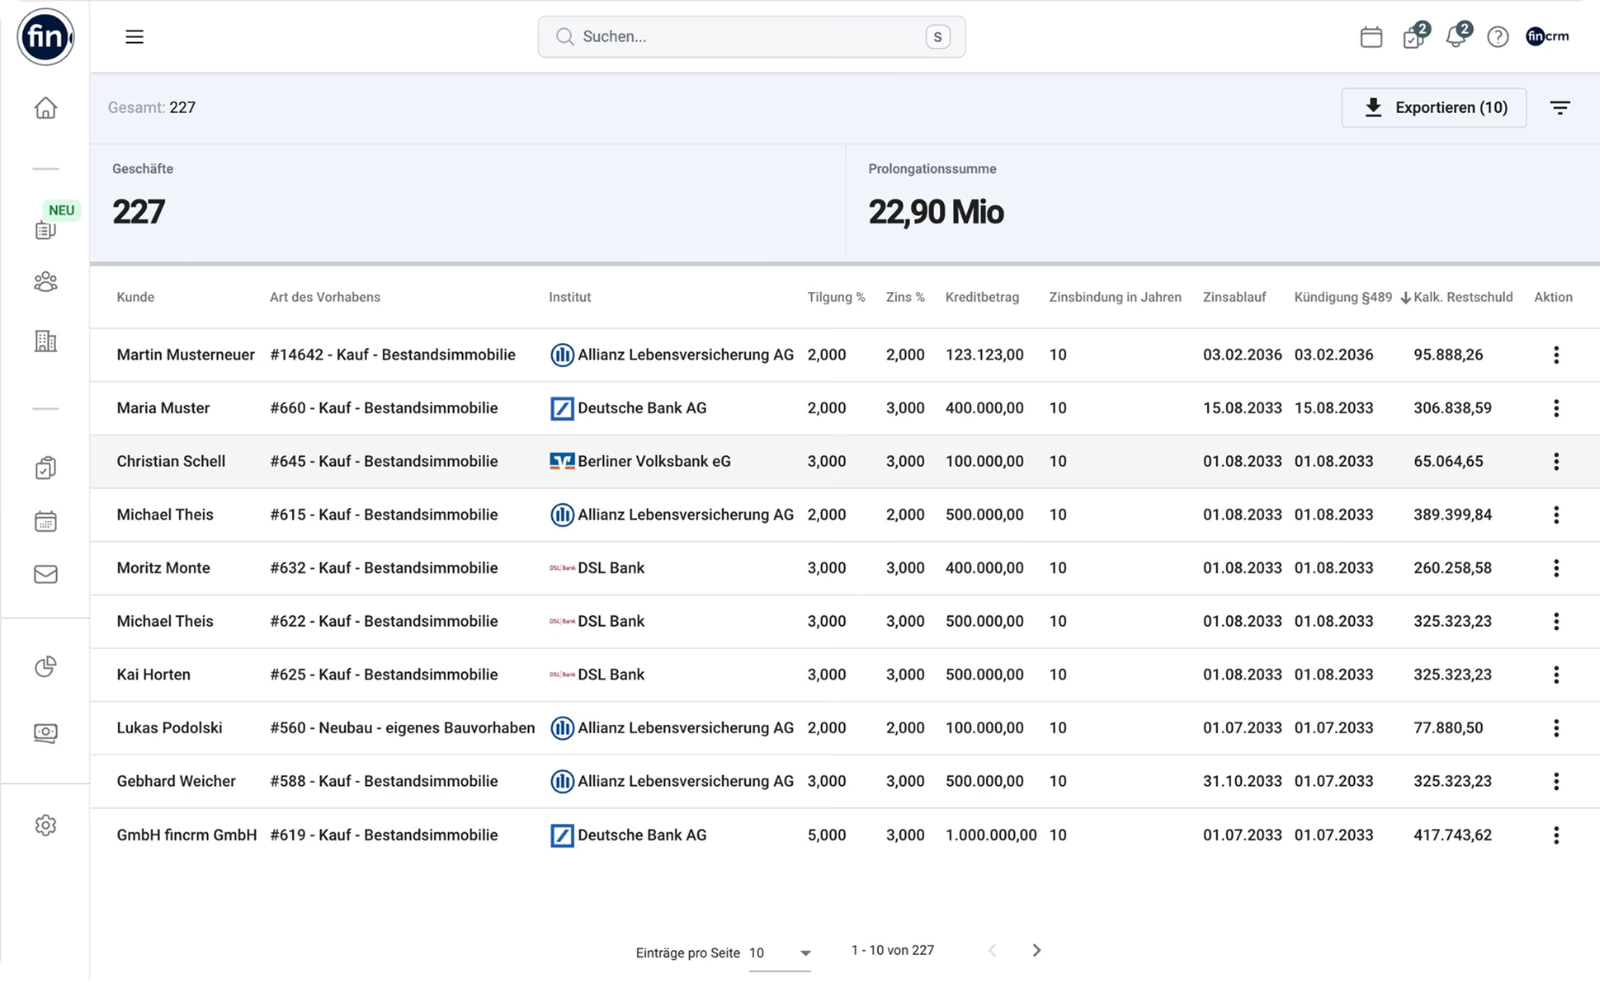
Den Ansprache-Kalender aus Schritt 3 setzt du mit dem vorgefertigten Outlook-Workflow um: fincrm legt zur auslaufenden Zinsbindung automatisch Aufgaben und Outlook-Termine an, damit keine Wiedervorlage untergeht.
Was ist mit Eigentümern, die du nicht finanziert hast?
An sie kommst du über deinen Bestand: Wer gerade gut beraten wurde, kennt Nachbarn, Kollegen und Geschwister mit derselben Frage. Frag gezielt nach Menschen, die vor acht bis zehn Jahren gekauft oder gebaut haben. Das ist konkreter als „Kennen Sie jemanden, der eine Finanzierung braucht?“ und wird deutlich öfter beantwortet.
Deine Checkliste für die nächsten vier Wochen
- Bestandskunden mit Zinsbindungsende bis Ende 2029 auflisten
- Restschuld, Bank, Auszahlungsdatum und Einwilligung ergänzen
- Nach Zeit bis Ablauf, Restschuld und Zinssprung sortieren
- Persönliche Rechnung für die zehn wichtigsten Kunden vorbereiten
- Wiedervorlagen nach dem Ansprache-Kalender anlegen (36, 24, 12, 6 Monate)
- Einwilligung zur Kontaktaufnahme in den Neukundenprozess aufnehmen
Häufige Fragen
Wann sollte ich Bestandskunden auf die Anschlussfinanzierung ansprechen?
Der erste Kontakt sollte 36 Monate vor Ende der Zinsbindung stattfinden, solange ein Forward-Darlehen noch eine echte Option ist. Sechs Monate vorher ist der späteste sinnvolle Zeitpunkt, um eine Umschuldung sauber vorzubereiten.
Was ist das Sonderkündigungsrecht nach §489 BGB?
Ein Festzinsdarlehen kann zehn Jahre nach vollständigem Empfang mit sechs Monaten Frist gekündigt werden, ohne Vorfälligkeitsentschädigung, auch wenn die Zinsbindung länger läuft. Nach einer neuen Vereinbarung über Laufzeit oder Zinssatz, etwa bei einer Prolongation, beginnt die Frist neu.
Darf ich Bestandskunden wegen der Anschlussfinanzierung anrufen?
Nur mit vorheriger ausdrücklicher Einwilligung des Kunden (§ 7 Abs. 2 Nr. 1 UWG). Das gilt auch, wenn du den Anruf als Service-Hinweis zum Zinsbindungsende verstehst. Die Einwilligung musst du dokumentieren und fünf Jahre aufbewahren, gerechnet ab Erteilung und nach jeder Nutzung neu (§ 7a UWG). Für E-Mails gibt es eine enge Bestandskunden-Ausnahme (§ 7 Abs. 3 UWG). Sie setzt unter anderem voraus, dass der Kunde schon bei der Erhebung seiner Adresse auf sein Widerspruchsrecht hingewiesen wurde. Im Zweifel einen Anwalt fragen.